【訂正のお知らせ|2026年10月7日】 公開時、評価損益率の前月比較で、基準の異なる数字(8月号は投資部分、本号は現金込み)を並べ、「入金で分母が膨らんだため下がった」と説明していました。正しくは基準の違いによるもので、そろえると9月は上昇していました。該当箇所を修正しています。金額(資産評価額・総取得額・評価損益)に誤りはありません。
一括投資ルール、正直まだ一度も使っていません。でも、それでいいと思っています。
- 暴落に備えて現金を温存しているけど、いつまで待てばいいのか分からない方
- 一括投資のタイミングばかり気にして、肝心の積立が疎かになっていないか不安な方
- 「設定したら、ほったらかす」投資方針が、実際どう回っているのか知りたい方
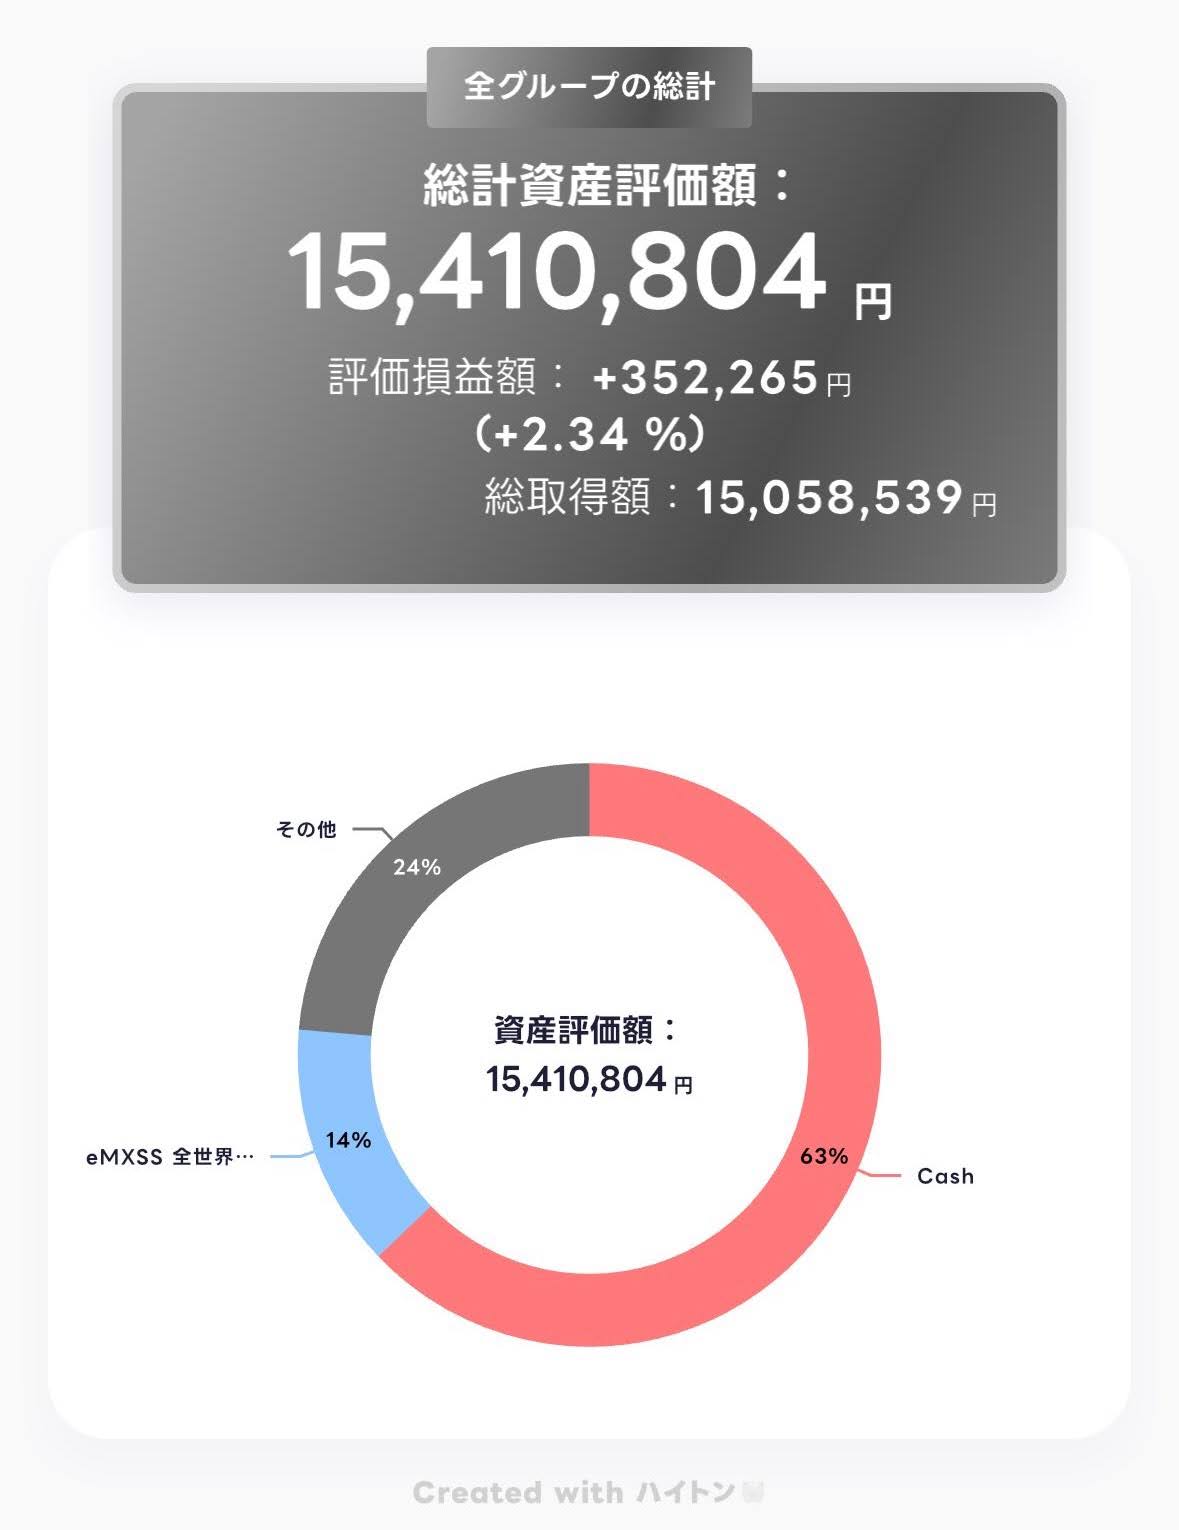
2026年9月の全資産——15,410,804円
前号(2026年8月号)と同じく、資産管理アプリ「ハイトン」で銀行口座・証券口座を一括集計した評価額です。
| 項目 | 金額 |
|---|---|
| 資産評価額 | 15,410,804円(約1,541万円) |
| 総取得額 | 15,058,539円 |
| 評価損益 | +352,265円(+2.34%) |
※評価損益=評価額-総取得額(15,410,804円-15,058,539円=352,265円)。
前号(8月号)は14,845,340円だったので、今回は+565,464円増えています。増加分は、賞与のような臨時収入ではなく、通常の給与による入金がメインです。
評価損益を率で見ると、8月号の+3.09%から+2.34%へ下がったように見えます。ただ、これは見かけ上の違いでした。8月号の+3.09%は「投資している分(現金を除く)」に対する率、今号の+2.34%は「現金を含む総取得額」に対する率で、計算の基準が違っていたのです。基準をそろえると下の表のとおりで、どちらで見ても9月は上がっています。 月の半ば(8月17日時点)の+6.25%も投資部分の基準なので、そこから約+6.6%へ伸びた形です。
| 基準 | 8/1 | 9/1 |
|---|---|---|
| 現金込み(総取得額で割る) | 約+1.1% | +2.34% |
| 投資部分のみ(現金を除く) | +3.09% | 約+6.6% |
※9/1の投資部分は、総取得額15,058,539円から現金(約971万円)を引いた約535万円を分母に概算しています。
率で見ると下がってるんだね
それがね、計算の基準が号によってズレてたんだ。そろえて見ると、9月はちゃんと上がってたよ
ところで、毎月の入金が積み上がっていく構造は、現金比率にも表れています。
現金比率63%は「一括投資ルール待ち」の副産物
前号では、暴落に備えて「直近高値から−10%下落したら150万円を投入する」という一括投資ルールを検討し始めました。
あれから1ヶ月。結論から言うと、まだ一度も発動していません。理由は単純で、−10%まで下落する場面が来ていないからです。
米国株は8月後半に金利をめぐる不透明感で値動きが荒くなる場面もありましたが、9月3日時点のS&P500は7,747.71(前日比+1.06%)と、むしろ底堅く推移しています※1。直近高値からの−10%調整には至っていません。
暴落が来ない一方で、給与は毎月変わらず入金され続けます。一括投資に回すはずだった現金は行き場がないまま口座に積み上がり、結果として現金比率は下がりにくくなります。8月17日時点の週次報告では62%まで下がっていた現金比率が、今回63%に戻ったのは、この構造が働いた形です。
ルール決めたのに、まだ全然使ってないんだね
うん、暴落が来ないと発動しないルールだからね。ただ、これがまさに今日いちばん話したいことなんだけど
本当に大事なのは、月々の積立を止めないこと
一括投資ルールのことは、正直Xで他の人の投資報告を見た時くらいしか思い出しません。大きく資産を伸ばしている方を見ると、焦る気持ちが湧くこともあります。それでも「今すぐ自分も動かなきゃ」とはならず、落ち着いていられるのは、あらかじめルールを決めているからだと思います。比べるべきは他人ではなく、先月や半年前の自分——そう考えるようにしています。
一括投資ルールはあくまで「オプションの上乗せ」で、投資の本体はNISAの月次積立です。暴落が来ても来なくても、月々の積立は自動で淡々と続いています。Xを見て多少心が揺れても、ルールがあるおかげで本体である積立には手を触れずにいられる——これが「設定したら、ほったらかす」という投資方針の、実際の効き方だと思います。
投資の世界には「口座を持っていたことを忘れていた人が、一番成績が良かった」という有名な逸話があります。ある証券会社の調査で、長期間まったく取引がなかった口座が、頻繁に売買していた口座より良い成績を残していた、というものです※2。売買の回数が多い投資家ほどリターンが下がる傾向は、実際の証券口座を分析した研究でも確認されています※3。頻繁にチェックして動きたくなる気持ちを、あらかじめ仕組みで抑えておくことには意味があるようです。
そもそも、この投資方針を始めた理由は、家族との時間を増やしたかったからです。オルカンを選んだ理由でも書きましたが、投資のことを毎日考える時間を、娘や妻との時間に回したい——その原点に、今回の「ルールがあるから動じない」という結果は、ちゃんと沿っている気がしています。
Xで他の人の資産報告見ると、焦っちゃうこともあるんじゃない?
正直あるよ。でもルールがあるから、そこで慌てて動かずに済んでる。比べるのは他人じゃなくて、先月とか半年前の自分でいいんだよね
資産の内訳——現金比率63%
| 資産 | 構成比 | 概算額 |
|---|---|---|
| 現金・預金 | 63% | 約971万円 |
| 投資信託(オルカン・全世界株式) | 14% | 約216万円 |
| その他(米国株・日本株・暗号資産など) | 24% | 約370万円 |
※構成比はハイトンの表示値(合計101%)をそのまま転記しています。概算額は評価額×構成比で計算しているため、合計は総資産額と若干ズレます。
なお「その他」には、今年4月から月1万円で積み立てている暗号資産(BTC)も含まれています。まだ全体の1%程度ですが、こちらは別途、記事にしてまとめる予定です。
まとめ
| 項目 | 08号(8/1) | 09号(9/1) |
|---|---|---|
| 資産評価額 | 14,845,340円 | 15,410,804円 |
| 評価損益(現金込み) | 約+1.1% | +2.34% |
| 評価損益(投資部分のみ) | +3.09% | 約+6.6% |
| 現金比率 | 65% | 63% |
| 一括投資ルール | 検討開始(未実行) | 未実行(継続) |
| 月次NISA積立 | 継続中 | 継続中 |
一括投資ルールは1ヶ月間、一度も発動しませんでした。でも本当に確認すべきだったのは、そこではなく毎月の積立が止まっていないかどうかでした。
もし暴落に備えたルールを決めている方がいたら、そのルールより先に、毎月の積立が今月もちゃんと引き落とされているか確認してみてください。 オプションを忘れるのは無害でも、本体を止めてしまうと、それまで積み上げてきた時間が失われてしまいます。
← 前号:【資産公開2026年8月】30代パパ、含み益ダウンで決めた暴落投資ルール → 次号:【資産公開2026年10月】30代パパの運用−26.6万円、ルールの出番かも
投資方針のベースになっている考え方はオルカンを選んだ理由、資産公開シリーズの全体はこちらからどうぞ。
※本記事の資産の数字は、資産管理アプリ「ハイトン」の集計画面にもとづく実録です(2026年9月1日時点の評価額)。
※投資は元本割れのリスクがあります。投資判断はご自身でお願いします。
参考資料
- ※1 松井証券「S&P500:株価指数」(2026年9月3日時点データ)https://finance.matsui.co.jp/stock-overseas/SP500/index
- ※2 Morningstar「From the Archives: In Praise of the Dead (Investors)」https://www.morningstar.com/columns/rekenthaler-report/archives-praise-dead-investors
- ※3 The Motley Fool「You May Have Heard That the Best Investors Are Dead Investors. The Study Behind This Statement Doesn’t Really Exist, but There’s a Reason People Keep Saying It.」https://www.fool.com/investing/2025/02/03/you-may-have-heard-that-the-best-investors-are-dea/、Barber and Odean「Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment」(Quarterly Journal of Economics, 2001)https://faculty.haas.berkeley.edu/odean/papers/gender/boyswillbeboys.pdf
- 「忘れられていた口座が好成績だった」という逸話の一次資料(証券会社の公表調査)は確認できていないが、売買頻度が高い投資家ほどリターンが下がる傾向自体は、上記Barber & Odean(2001)など実際の証券口座データを用いた学術研究で確認されている